Mit einem Sterbegeldversicherung Vergleich können Sie verschiedene Tarife hinsichtlich ihrer Beiträge, Leistungen und Vertragsbedingungen gegenüberstellen. Die Versicherung dient dazu, die finanziellen Belastungen einer Bestattung abzusichern und Angehörige im Todesfall zu entlasten.
Das ist besonders wichtig, da Ihre Hinterbliebenen für Ihre Beerdigung kein Geld von einer Krankenkasse oder Pflegeversicherung bekommen. Früher gab es ein Sterbegeld von der gesetzlichen Krankenversicherung, dieses ist aber seit vielen Jahren ersatzlos gestrichen worden. Also bleibt für eine Bestattungsvorsorge in Deutschland nur noch die private Sterbegeldversicherung.
Dabei unterscheiden sich Sterbegeldversicherungen insbesondere hinsichtlich der Wartezeiten, der Gesundheitsprüfung, der Beitragszahlungsdauer und der zusätzlichen Leistungen. Einige Tarife bieten Versicherungsschutz ohne Gesundheitsfragen, während andere bei entsprechender Gesundheitserklärung die volle Todesfallleistung bereits ab Versicherungsbeginn vorsehen.
Mit unserem Sterbegeldversicherung Rechner können Sie die verfügbaren Angebote vergleichen und einen Tarif auswählen, der zu Ihrem Alter, Ihrem Absicherungsbedarf und Ihren finanziellen Vorstellungen passt. So können Sie genau die Kosten Ihrer Familie für den Bestatter und die Trauerfeier absichern.
Welche Versicherer und Anbieter sind im Sterbegeldversicherung Vergleich enthalten?
In unserem Sterbegeldversicherung Vergleich stehen Ihnen Tarife verschiedener Versicherungsgesellschaften, wie die Ideal Versicherung AG, Hannoversche oder DELA zur Verfügung. Die Anbieter unterscheiden sich nicht nur bei der Höhe der monatlichen Beiträge, sondern auch bei den Leistungen und Vertragsbedingungen.
Je nach Versicherungsgesellschaft können Sie zwischen mehreren Tarifvarianten wählen. Diese bieten beispielsweise unterschiedliche Wartezeiten, eine erhöhte Leistung bei Unfalltod oder zusätzliche Absicherungen für bestimmte Lebenssituationen.
Ein Vergleich ist besonders sinnvoll, weil ein günstiger Monatsbeitrag allein wenig über die Qualität einer Sterbegeldversicherung aussagt. Entscheidend ist, welche Leistungen tatsächlich vereinbart sind und unter welchen Voraussetzungen der Versicherer die Versicherungssumme auszahlt.
Unser Sterbegeldversicherung Vergleichsrechner ermöglicht es Ihnen, die verfügbaren Angebote übersichtlich gegenüberzustellen. So können Sie die Unterschiede erkennen und die Sterbegeldversicherung auswählen, die zu Ihren persönlichen Anforderungen passt. Wir haben selbstverständlich Testsieger aus Stiftung Warentest im Angebot. Fragen Sie uns einfach.
Welche Tarife können im Sterbegeldversicherung Rechner verglichen werden?
Im Sterbegeldversicherung Rechner stehen unterschiedliche Tarifvarianten zur Auswahl. Die wesentlichen Unterschiede bestehen darin, ob Gesundheitsfragen beantwortet werden müssen, wann der volle Versicherungsschutz beginnt und welche zusätzlichen Leistungen eingeschlossen sind.
Grundsätzlich lassen sich die Angebote in Sterbegeldversicherungen ohne Wartezeit, Tarife ohne Gesundheitsprüfung sowie Tarife mit Gesundheitsprüfung beziehungsweise Gesundheitserklärung unterteilen.
Welche Variante infrage kommt, hängt unter anderem vom Gesundheitszustand, vom Alter und vom gewünschten Versicherungsbeginn ab. So können Sie auch auswählen, ob Beiträge für die Sterbegeldversicherung bis 65 Jahre oder 85 Jahre bezahlt werden sollen. Natürlich kostet die Sterbegeldversicherung pro Monat mehr, wenn der Beitragszahlungszeitraum nur auf 65 Jahre festgelegt wird.
Sterbegeldversicherung ohne Wartezeit
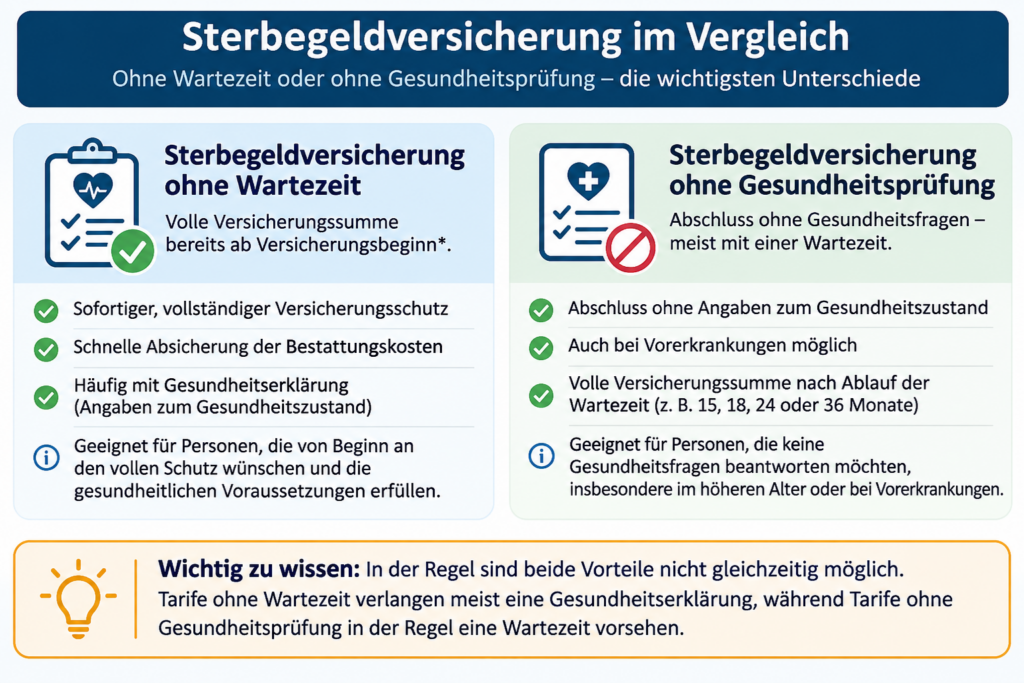
Eine Sterbegeldversicherung ohne Wartezeit bietet den Vorteil, dass die vereinbarte Todesfallleistung bei einem versicherten Todesfall grundsätzlich bereits ab Versicherungsbeginn zahlt. Eine mehrmonatige oder mehrjährige Wartezeit bis zum vollständigen Versicherungsschutz entfällt.
Solche Tarife setzen jedoch häufig voraus, dass bei Antragstellung Gesundheitsfragen beantwortet oder Erklärungen zum Gesundheitszustand abgegeben werden. Je nach Versicherer kann beispielsweise bestätigt werden müssen, dass keine bekannte lebensbedrohliche Erkrankung vorliegt. Andere Angebote verlangen eine weitergehende Gesundheitserklärung.
Die Versicherungsgesellschaft prüft anhand der jeweiligen Annahmebedingungen, ob ein Vertragsabschluss möglich ist. Eine Sterbegeldversicherung ohne Wartezeit kann insbesondere für Personen interessant sein, die von Beginn an einen möglichst umfassenden Versicherungsschutz wünschen und die gesundheitlichen Voraussetzungen erfüllen.
Sterbegeldversicherung ohne Gesundheitsprüfung
Bei einer Sterbegeldversicherung ohne Gesundheitsprüfung müssen in der Regel keine Gesundheitsfragen beantwortet werden. Das kann besonders für ältere Menschen oder Personen mit bestehenden Vorerkrankungen interessant sein.
Der Verzicht auf Gesundheitsfragen bedeutet allerdings nicht, dass die vollständige Versicherungssumme in jedem Fall sofort ausgezahlt wird. Bei den angebotenen Tarifen ohne Gesundheitsprüfung bestehen unterschiedliche Wartezeiten. Je nach Tarif beträgt die Wartezeit beispielsweise 15, 18, 24 oder 36 Monate.
Auch die Leistungen innerhalb dieser Zeit unterscheiden sich erheblich. Einige Versicherungen erstatten bei einem Todesfall während der Wartezeit die eingezahlten Beiträge oder einen vertraglich festgelegten Anteil davon. Andere sehen eine gestaffelte Auszahlung der Versicherungssumme vor. Nach Ablauf der vereinbarten Wartezeit besteht bei einem versicherten Todesfall grundsätzlich Anspruch auf die volle vertraglich vereinbarte Versicherungsleistung.
Wer eine Sterbegeldversicherung ohne Gesundheitsprüfung abschließen möchte, sollte deshalb nicht nur die Beiträge, sondern besonders die Wartezeit und die Leistungen während dieser Zeit vergleichen.
Sterbegeldversicherung mit Gesundheitsprüfung
Bei einer Sterbegeldversicherung mit Gesundheitsprüfung beziehungsweise Gesundheitserklärung müssen Antragsteller Angaben zu ihrem Gesundheitszustand machen.
Diese Angaben dienen dem Versicherer dazu, das versicherte Risiko einzuschätzen und über die Annahme des Antrags zu entscheiden. Ein wesentlicher Vorteil entsprechender Tarife kann darin bestehen, dass die volle Todesfallleistung bereits ab Versicherungsbeginn gilt.
Zudem können Tarife mit Gesundheitsprüfung bei vergleichbaren Leistungen günstigere Beiträge ermöglichen als entsprechende Angebote ohne Gesundheitsfragen. Ob tatsächlich ein Beitragsvorteil besteht, hängt vom jeweiligen Versicherer, dem Eintrittsalter und den Vertragsbedingungen ab.
Wichtig ist, sämtliche Gesundheitsfragen vollständig und wahrheitsgemäß zu beantworten. Unrichtige oder unvollständige Angaben können später Auswirkungen auf den Versicherungsschutz haben. Welche Tarifvariante geeigneter ist, sollte deshalb anhand der persönlichen Voraussetzungen und der konkreten Versicherungsbedingungen entschieden werden.
Worauf sollte man beim Sterbegeldversicherung Vergleich achten?
Wer Sterbegeldversicherungen vergleichen möchte, sollte nicht ausschließlich auf einen niedrigen monatlichen Beitrag achten. Mindestens genauso wichtig sind die Leistungen, die Wartezeit, die Dauer der Beitragszahlung und die Bedingungen für die Auszahlung im Todesfall.
Besonders folgende Kriterien sollten beim Vergleich berücksichtigt werden:
- Versicherungssumme: Welche finanzielle Absicherung soll im Todesfall zur Verfügung stehen?
- Wartezeit: Ab wann besteht Anspruch auf die vollständige Versicherungsleistung?
- Gesundheitsprüfung: Ist ein Abschluss ohne Gesundheitsfragen möglich?
- Beitragszahlungsdauer: Bis zu welchem Alter beziehungsweise wie lange müssen Beiträge gezahlt werden?
- Leistungen während der Wartezeit: Werden Beiträge erstattet oder bereits Anteile der Versicherungssumme ausgezahlt?
- Zusätzliche Leistungen: Sind beispielsweise Unfalltodleistungen, Rückführungskosten oder weitere Absicherungen eingeschlossen?
Der Vergleich dieser Eigenschaften ermöglicht eine fundiertere Entscheidung als die alleinige Betrachtung des Monatsbeitrags.
Welche Wartezeiten gibt es bei Sterbegeldversicherungen?
Die Wartezeit ist ein wesentliches Unterscheidungsmerkmal zwischen verschiedenen Sterbegeldversicherungen. Sie bezeichnet den Zeitraum nach Versicherungsbeginn, in dem bei einem Tod durch Krankheit oder anderen nicht gesondert geregelten Ursachen noch kein Anspruch auf die vollständige vereinbarte Versicherungssumme besteht.
Innerhalb unseres Tarifangebots finden sich unter anderem folgende Wartezeiten:
| Wartezeit | Volle Versicherungssumme |
|---|---|
| Keine Wartezeit | Grundsätzlich ab Versicherungsbeginn |
| 15 Monate | Nach Ablauf von 15 Monaten |
| 18 Monate | Nach Ablauf von 18 Monaten |
| 24 Monate | Nach Ablauf von 24 Monaten |
| 36 Monate | Nach Ablauf von 36 Monaten |
Bei einzelnen Tarifen wird während der Wartezeit bereits eine anteilige Versicherungsleistung erbracht. Die Wartezeit ist insbesondere für Personen wichtig, die keine Gesundheitsprüfung wünschen. Sie sollten darauf achten, wie ihre Angehörigen bei einem frühen Todesfall abgesichert wären.
Was passiert bei einem Todesfall während der Wartezeit?
Verstirbt die versicherte Person während der Wartezeit, hängt die Auszahlung von den Bedingungen des abgeschlossenen Tarifs ab. Die vorhandenen Versicherungsangebote zeigen unterschiedliche Regelungen.
Bei einigen Tarifen erhalten die bezugsberechtigten Personen die eingezahlten Beiträge zurück. Andere Versicherer sehen während der Wartezeit eine gestaffelte Leistung vor. Beispielsweise gibt es Tarife mit einer Wartezeit von 18 Monaten, bei denen nach den ersten neun Monaten bereits ein Teil der Versicherungssumme ausgezahlt werden kann.
Andere Angebote sehen während einer 36-monatigen Wartezeit zunächst keine beziehungsweise eine begrenzte Leistung und anschließend eine schrittweise Erhöhung des Auszahlungsbetrags vor.
Ein Beispiel für eine solche Leistungsstaffelung:
| Zeitraum nach Versicherungsbeginn | Leistung bei einem versicherten Todesfall |
|---|---|
| 1. bis 9. Monat | Rückzahlung der Beiträge |
| 10. bis 12. Monat | 25 % der Versicherungssumme |
| 13. bis 15. Monat | 50 % der Versicherungssumme |
| 16. bis 18. Monat | 75 % der Versicherungssumme |
| Nach Ablauf der Wartezeit | 100 % der Versicherungssumme |
Diese Staffelung ist ein Beispiel aus dem vorhandenen Tarifangebot und gilt nicht für sämtliche Versicherungen. Bei einem Unfalltod können gesonderte Regelungen gelten. In verschiedenen Tarifen wird die vereinbarte Unfalltodleistung bereits während der allgemeinen Wartezeit gewährt. Vor Vertragsabschluss sollte deshalb geprüft werden, welche Leistungen bei einem Todesfall während der Wartezeit tatsächlich vorgesehen sind.
Welche zusätzlichen Leistungen bieten Sterbegeldversicherungen?
Neben der vereinbarten Todesfallleistung können Sterbegeldversicherungen weitere Leistungen enthalten. Welche Zusatzleistungen eingeschlossen sind, hängt von der jeweiligen Versicherungsgesellschaft und dem gewählten Tarif ab.
Rückführungskosten aus dem Ausland
Einige Tarife übernehmen unter bestimmten Voraussetzungen Kosten für die Rückführung der verstorbenen versicherten Person aus dem Ausland. Der Leistungsumfang und mögliche Begrenzungen ergeben sich aus den Versicherungsbedingungen.
Mitversicherung minderjähriger Kinder
Bestimmte Versicherungen bieten die Möglichkeit, minderjährige Kinder im Rahmen der tariflichen Bedingungen ohne zusätzlichen Beitrag mitzuversichern. Andere Tarife ermöglichen den Abschluss einer gesonderten Kinderzusatzversicherung.
Beitragsbefreiung bei Pflegebedürftigkeit
Einzelne Tarifvarianten sehen eine Beitragsbefreiung bei Vorliegen des vertraglich festgelegten Pflegegrades vor. Im vorhandenen Angebot gibt es beispielsweise Varianten mit einer Beitragsbefreiung bei Pflegegrad 4.
Weitere Serviceleistungen
Je nach Versicherer können zusätzliche Unterstützungsleistungen vereinbart sein, etwa eine kostenfreie rechtliche Erstberatung. Nicht jede zusätzliche Leistung ist in jedem Tarif eingeschlossen. Deshalb lohnt sich ein Blick auf die konkreten Leistungen im Sterbegeldversicherung Vergleich.
Was passiert bei einem Unfalltod?
Bei vielen Sterbegeldversicherungen gelten für einen Unfalltod besondere Leistungsregelungen. Einige Tarife sehen vor, dass bei einem versicherten Unfalltod die doppelte Versicherungssumme ausgezahlt wird.
Bei einer vereinbarten Versicherungssumme von 5.000 Euro könnte die Leistung bei einem versicherten Unfalltod somit 10.000 Euro betragen. Ob und in welchem Umfang diese erhöhte Leistung gilt, hängt vom jeweiligen Tarif ab.
Bei bestimmten Angeboten besteht die zusätzliche Unfalltodabsicherung nur bis zu einem festgelegten Lebensalter. Zudem müssen die vertraglichen Voraussetzungen eines Unfalltodes erfüllt sein.
Die erhöhte Leistung kann insbesondere während der allgemeinen Wartezeit relevant sein, wenn die Versicherungsbedingungen bereits in diesem Zeitraum einen entsprechenden Unfalltodschutz vorsehen.
Bis zu welchem Alter kann eine Sterbegeldversicherung abgeschlossen werden?
Bis zu welchem Alter der Abschluss einer Sterbegeldversicherung möglich ist, hängt von der jeweiligen Versicherungsgesellschaft und dem ausgewählten Tarif ab. Einige Versicherer ermöglichen den Abschluss bereits ab dem 18. Lebensjahr. Für ältere Antragsteller stehen ebenfalls spezielle Angebote zur Verfügung.
Allerdings unterscheiden sich die Höchsteintrittsalter. Nicht jede Sterbegeldversicherung kann in jedem Lebensalter abgeschlossen werden. Außerdem können das Eintrittsalter und die gewünschte Versicherungssumme Einfluss darauf haben, welche Tarife im Vergleich angezeigt werden.
Wer eine Sterbegeldversicherung erst im höheren Alter abschließen möchte, sollte daher prüfen, welche Anbieter noch einen Neuabschluss ermöglichen und ob Gesundheitsfragen beantwortet werden müssen. Mit dem Sterbegeldversicherung Rechner können Sie anhand Ihres Alters feststellen, welche Angebote für Sie infrage kommen.
Wie lange müssen die Beiträge gezahlt werden?
Die Beitragszahlungsdauer unterscheidet sich je nach Versicherer und Tarif. Bei einigen Sterbegeldversicherungen ist vorgesehen, dass Beiträge bis zu einem bestimmten Lebensalter gezahlt werden. Andere Tarife sehen eine lebenslange Beitragszahlung vor.
Die vorhandenen Versicherungsangebote umfassen beispielsweise folgende Varianten:
- Beitragszahlung bis zum 65. Lebensjahr
- Beitragszahlung bis zum 85. Lebensjahr
- Beitragszahlung bis zum 90. Lebensjahr
- Lebenslange Beitragszahlung
Eine kürzere Beitragszahlungsdauer kann zu einem höheren Monatsbeitrag führen. Dafür endet die reguläre Beitragszahlung bereits zum vereinbarten Zeitpunkt, sofern der Vertrag entsprechend erfüllt wird.
Bei einer längeren Beitragszahlungsdauer kann der monatliche Beitrag niedriger ausfallen. Allerdings sind dann möglicherweise über einen längeren Zeitraum Beiträge zu entrichten. Deshalb sollten beim Sterbegeldversicherung Vergleich sowohl die monatlichen Kosten als auch die Beitragszahlungsdauer berücksichtigt werden.
Wie hoch sollte die Versicherungssumme einer Sterbegeldversicherung sein?
Die passende Versicherungssumme hängt davon ab, welche Kosten im Todesfall abgesichert werden sollen. Eine Sterbegeldversicherung wird häufig abgeschlossen, um Angehörige bei der Finanzierung einer Bestattung zu entlasten. Deshalb sollte die Versicherungssumme möglichst an den voraussichtlichen Bestattungskosten ausgerichtet werden.
Dabei spielen die gewünschte Bestattungsart, die Friedhofsgebühren, der Grabstein und weitere Leistungen eine Rolle. Eine Versicherungssumme von 5.000 Euro kann beispielsweise einen Teil oder unter bestimmten Umständen auch den Großteil der Bestattungskosten abdecken. Bei einer aufwendigeren Bestattung kann hingegen eine höhere Absicherung erforderlich sein.
Je nach Versicherer und Tarif bestehen Höchstgrenzen für die versicherbare Summe. Auch bereits vorhandene Sterbegeldversicherungen können bei der Festlegung der maximalen Absicherung berücksichtigt werden. Es empfiehlt sich daher, zunächst die voraussichtlichen Kosten einer gewünschten Bestattung zu ermitteln und anschließend eine passende Versicherungssumme auszuwählen.
Wie hoch sind die monatlichen Beiträge einer Sterbegeldversicherung?
Die monatlichen Beiträge einer Sterbegeldversicherung werden von mehreren Faktoren beeinflusst.
Dazu gehören insbesondere:
- Das Eintrittsalter der versicherten Person
- Die gewünschte Versicherungssumme
- Die gewählte Beitragszahlungsdauer
- Der Tarif mit oder ohne Gesundheitsprüfung
- Die Wartezeit und der vereinbarte Leistungsumfang
Grundsätzlich kann eine höhere Versicherungssumme auch zu höheren monatlichen Beiträgen führen. Ebenso wirkt sich das Eintrittsalter auf die Beitragsberechnung aus. Die vorhandenen Tarife zeigen außerdem, dass sich die Beitragshöhen bei gleicher Versicherungssumme unterscheiden können, wenn beispielsweise eine kürzere Beitragszahlungsdauer oder zusätzliche Leistungen vereinbart werden.
Deshalb gibt es keinen einheitlichen Monatsbeitrag, der für sämtliche Sterbegeldversicherungen gilt. Mit unserem Sterbegeldversicherung Rechner können Sie die Beiträge für Ihre gewünschte Absicherung berechnen und die verfügbaren Angebote vergleichen.
Mit welchen Kosten muss man bei einer Bestattung rechnen?
Die Kosten einer Bestattung können stark variieren. Entscheidend sind unter anderem die Bestattungsart, der Ort der Beisetzung und die gewünschten Leistungen.
Zu den typischen Kosten einer Bestattung zählen:
- Leistungen des Bestattungsunternehmens
- Sarg oder Urne
- Überführung und Versorgung der verstorbenen Person
- Friedhofs- und Beisetzungsgebühren
- Grabstätte und gegebenenfalls Grabstein
- Trauerfeier und Blumenschmuck
- Traueranzeigen und weitere persönliche Wünsche
Eine Feuerbestattung kann unter bestimmten Voraussetzungen günstiger ausfallen als eine klassische Erdbestattung. Die tatsächlichen Kosten hängen jedoch auch von der Grabart und den örtlichen Gebühren ab.
Nach Angaben der Verbraucherinitiative Aeternitas liegen die durchschnittlichen Kosten für eine Bestattung ohne Grabgestaltung im Bereich von etwa 4.000 bis 5.000 Euro. Mit Grabmal und Grabanlage können durchschnittlich etwa 6.000 bis 7.000 Euro anfallen. Die spätere Grabpflege ist darin noch nicht enthalten.
Da die Preise regional erheblich abweichen können und sich im Laufe der Zeit verändern, empfiehlt es sich, bei der Vorsorge einen ausreichenden finanziellen Spielraum einzuplanen. Eine Sterbegeldversicherung kann dazu beitragen, diese Kosten abzusichern und die finanzielle Belastung der Hinterbliebenen zu reduzieren.
Können Bestattungskosten steuerlich abgesetzt werden?
Unter bestimmten Voraussetzungen können Bestattungskosten in der Einkommensteuererklärung als außergewöhnliche Belastungen berücksichtigt werden. Voraussetzung ist insbesondere, dass eine rechtliche oder anderweitig steuerlich anerkannte Verpflichtung zur Übernahme der Kosten besteht und diese nicht aus dem Nachlass oder durch anzurechnende Ersatzleistungen gedeckt werden können.
Abzugsfähig sind grundsätzlich nur notwendige und angemessene Kosten. Außerdem wirkt sich eine außergewöhnliche Belastung steuerlich erst aus, soweit die gesetzlichen Voraussetzungen einschließlich der zumutbaren Belastung erfüllt sind. Leistungen aus einer Sterbegeldversicherung können die steuerlich berücksichtigungsfähigen Bestattungskosten mindern. Ob und in welcher Höhe ein steuerlicher Abzug möglich ist, hängt vom jeweiligen Einzelfall ab.
Wie funktioniert eine Sterbegeldversicherung?
Eine Sterbegeldversicherung ist eine Versicherung zur finanziellen Absicherung des Todesfalls. Bei Vertragsabschluss wird eine Versicherungssumme vereinbart. Diese soll im Todesfall zur Verfügung stehen und kann insbesondere zur Finanzierung der Bestattung verwendet werden.
Während der vereinbarten Beitragszahlungsdauer werden regelmäßig Versicherungsbeiträge entrichtet. Verstirbt die versicherte Person, prüft der Versicherer die Voraussetzungen für die Auszahlung. Sind die vertraglichen Bedingungen erfüllt, wird die vereinbarte Todesfallleistung an die bezugsberechtigte Person ausgezahlt.
Im Gegensatz zu einer Risikolebensversicherung, die häufig zur Absicherung eines größeren finanziellen Bedarfs über eine bestimmte Vertragslaufzeit eingesetzt wird, dient eine Sterbegeldversicherung üblicherweise der Absicherung von Bestattungskosten und sieht regelmäßig einen lebenslangen Todesfallschutz vor. Welche Leistungen und Einschränkungen gelten, ergibt sich aus dem jeweiligen Versicherungsvertrag.
Für wen ist eine Sterbegeldversicherung sinnvoll?
Eine Sterbegeldversicherung kann für Menschen interessant sein, die ihre Bestattungskosten frühzeitig finanziell absichern möchten. Besonders relevant kann sie sein, wenn keine ausreichenden Rücklagen für eine Bestattung vorhanden sind oder Angehörige nicht mit den entsprechenden Kosten belastet werden sollen.
Auch für ältere Menschen und Personen mit Vorerkrankungen können Tarife ohne Gesundheitsprüfung eine Möglichkeit zur finanziellen Vorsorge darstellen. Dabei sind jedoch die Wartezeiten und die Leistungen während dieser Zeit zu beachten. Ob eine Sterbegeldversicherung wirtschaftlich sinnvoll ist, hängt von der persönlichen Situation ab.
Wer bereits über ausreichend frei verfügbares Vermögen für die Bestattung verfügt, kann alternativ auch eigene Rücklagen einsetzen. Bei einer Sterbegeldversicherung sollten die voraussichtlichen Beitragszahlungen, die garantierte Leistung und die Vertragsbedingungen sorgfältig miteinander verglichen werden.
Wie wird die Sterbegeldversicherung im Todesfall ausgezahlt?
Im Todesfall muss der Versicherungsfall bei der zuständigen Versicherungsgesellschaft gemeldet werden. Die Auszahlung erfolgt grundsätzlich an die im Versicherungsvertrag festgelegte bezugsberechtigte Person. Ist keine entsprechende Person benannt, richtet sich die Anspruchsberechtigung nach den vertraglichen und gesetzlichen Regelungen.
Nach Eingang der Todesfallmeldung prüft die Versicherungsgesellschaft die eingereichten Unterlagen und die Leistungsvoraussetzungen. Dabei wird insbesondere festgestellt, ob der Versicherungsfall vom Versicherungsschutz umfasst ist und ob möglicherweise noch eine vereinbarte Wartezeit besteht. Sobald die Voraussetzungen für die Auszahlung geklärt sind, wird die fällige Versicherungsleistung an die berechtigte Person überwiesen.
Welche Unterlagen müssen Angehörige für die Auszahlung einreichen?
Für die Auszahlung einer Sterbegeldversicherung benötigt der Versicherer in der Regel verschiedene Unterlagen.
Dazu können gehören:
- Die Sterbeurkunde der versicherten Person
- Die Versicherungsnummer beziehungsweise der Versicherungsschein
- Das ausgefüllte Formular zur Todesfallmeldung
- Angaben zur bezugsberechtigten Person
- Die Bankverbindung für die Auszahlung
Je nach Todesursache und Versicherungsbedingungen können weitere Nachweise erforderlich sein. Angehörige sollten den Todesfall möglichst zeitnah melden und sich direkt beim Versicherer erkundigen, welche Unterlagen benötigt werden. Eine vollständige Einreichung kann helfen, Rückfragen zu vermeiden und die Bearbeitung des Leistungsfalls zu erleichtern.
Ist die Auszahlung einer Sterbegeldversicherung steuerfrei?
Die Auszahlung einer Sterbegeldversicherung im Todesfall unterliegt grundsätzlich nicht der Einkommensteuer. Allerdings bedeutet dies nicht, dass eine Auszahlung unter allen Umständen vollständig steuerfrei bleibt.
Unter bestimmten Voraussetzungen kann Erbschaftsteuer anfallen. Dies hängt insbesondere davon ab, wer Versicherungsnehmer war, wer die Versicherungsleistung erhält und welche erbschaftsteuerlichen Freibeträge im Einzelfall gelten. Wird die Versicherungssumme an einen bezugsberechtigten Dritten ausgezahlt, kann die Leistung erbschaftsteuerlich als Erwerb von Todes wegen berücksichtigt werden.
Ob tatsächlich Erbschaftsteuer zu zahlen ist, hängt unter anderem von der persönlichen Beziehung zum Verstorbenen, dem gesamten steuerpflichtigen Erwerb und den geltenden Freibeträgen ab. Deshalb sollte bei größeren Versicherungssummen oder besonderen familiären und vertraglichen Konstellationen eine individuelle steuerliche Prüfung erfolgen.